التأمين الصحي الشامل نظام مليء بالعيوب ولم يطبق إلا على 2% خلال 5 سنوات
لجنة الدفاع عن الحق في الصحة تسأل الحكومة عن 98% من الشعب:
- العيوب : تحول التأمين الصحي إلى تجارة – يحمل أعباء باهظة على المنتفعين - تحويل مستشفيات الحكومة إلى قطاع ربحي - عند الانقطاع عن دفع الاشتراك يسقط التأمين الصحي على الأطفال!!
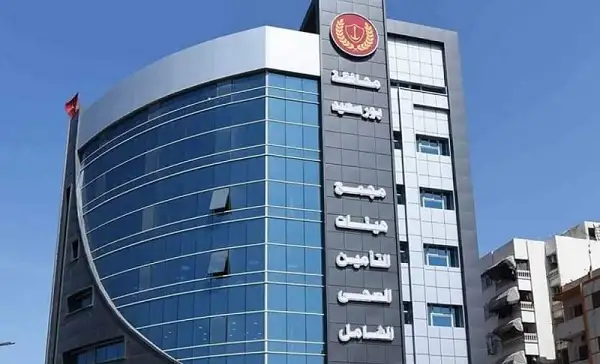
أكدت لجنة الدفاع عن الحق في الصحة، في أحدث تقرير أصدرته هذا الأسبوع، أن الشعب المصري بكل قواه السياسية والجماهيرية أجمع على أن الحل الأمثل لقضية الصحة في مصر هو نظام التأمين الصحي الاجتماعي الشامل الذي يغطي كل المصريين بمظلته. وأعلنت الحكومة هذا الهدف عنوانا لقانونها رقم 2 الصادر في يناير 2018. ووعدت نصوص القانون الجديد والتفسيرات التي صاحبته بأن يشمل تطبيقه 100% من السكان، وتوحيد الهيكل الصحي المصري المتشرذم في هيكل تأميني موحد، وتقديم خدمة ذات جودة. واليوم بعد مضي أكثر من أربع سنوات ونصف السنة من عمر النظام الصحي الجديد، نجد أن القانون لم يطبق إلا على 80% من سكان محافظتي بورسعيد والأقصر اللتين يشكل سكانهما نسبة 2% من سكان مصر، ويتبقى في المدة المقررة للتطبيق الشامل لكل السكان، حسب توجيهات الرئيس السيسي للحكومة سبع سنوات ونصف ليتم التطبيق الشامل على كل السكان بحلول 2030!!!
وكان طبيعياً أن يتم الآن تقييم (أو تقويم) ما أنجزه القانون وآثاره على النظام الصحي الحالي في مصر، سواءً في ضوء التطبيق، أو في ضوء مراجعة نصوص وأهداف القانون نفسها.
بطء وهزال التطبيق
تضمن نص القانون التطبيق على مراحل خلال خمسة عشر عاما، من 2018 وحتى نهاية 2032، حيث يتم التطبيق على 6 مراحل تشمل كل مرحلة عددا من المحافظات. وفي عام 2020 وجه الرئيس السيسي وتبنت الحكومة اختصار زمن التطبيق إلى عشر سنوات تنتهي عام 2030 بدلا من عام 2032.
وبينما تبنى التأمين القديم نظام التأمين القطاعي، فبدأً بالقوى العاملة (حيث طبق عام 1964 على 140 ألفا من العاملين بالحكومة والقطاع العام)، ثم تدرج في التطبيق على باقي العمال والموظفين وأصحاب المعاشات، ثم ضم الطلاب والأطفال ما قبل سن الدراسة، وأمَّن على هذا النحو على 58% من أفراد الشعب. فقد جاء القانون الجديد بتغيير التطبيق من الأساس القطاعي الوظيفي ليكون على الأساس الجغرافي، كضمان لشمول كل المواطنين.
ولكن خلال أربع سنوات ونصف تم إنجاز التأمين الصحي الجديد على محافظتين فقط من محافظات الجمهورية ، بور سعيد والأقصر، ويبلغ سكانهما 2% من سكان الجمهورية. ورغم هذا فإنه لم يتم التأمين سوى على 80% من سكان المحافظتين، أي 1.6 مليون مواطن فقط، رغم أن المحافظتين كلتيهما محافظات مدنية وليس بها عمالة غير منتظمة (بالذات الفلاحون). ويَعِد البرنامج الحكومي بإضافة 4 محافظات أخرى، الإسماعيلية والسويس وأسوان وجنوب سيناء، تنتهي في آخر يونيو 2023. وفي حال تحقيق هذا الوعد يكون التأمين الصحي قد أنجز التأمين على محافظات يسكنها ثمانية ملايين مواطن يمثلون حوالي 8% من سكان الجمهورية، وحتى لو أمن على نفس نسبة 80% من السكان (6.4 مليون)، فإن هذا يعني أننا خلال خمس سنوات ونصف من تطبيق القانون قد أمنَّا على نحو 6% من السكان ويتبقى التأمين على 94% من الشعب المصري خلال سبع سنوات متبقية[i].
لعل هذا وحده يلقي ظلالا قوية من الشك على إمكانية تحقيق شمول التطبيق على كل محافظات الجمهورية في المدة المتبقية، ولكن الأمر لا يقتصر على ذلك.
التطبيق ليس شاملاً بل اختياري
أظهر التطبيق عيوبا أخطر بكثير: فالتأمين الصحي المطبق ليس شاملا كما يبين عنوانه ولكنه تأمين اختياري. التأمين الشامل لابد وأن يرتكز على التأمين على كل المواطنين في المحافظة، المتواجدين حصرا في قاعدة بيانات الرقم القومي، ولكن التأمين الذي تم تطبيقه اختياري، يطبق فقط على من يختار من المواطنين ويحضرون بأنفسهم لدفع الاشتراكات والتأمين. وبالنسبة للعاملين المؤمن عليهم تأمينا اجتماعيا في وظائفهم، فسوف يتم تعديل اشتراكاتهم ويخضعون لأحكام القانون الجديد. أما بالنسبة لقطاعات العمالة غير المنتظمة وغير الخاضعين أصلا للتأمينات الاجتماعية، فلابد وأن يحضروا بأنفسهم لكي يطلبوا الاشتراك في التأمين الجديد ويقومون هم بدفع اشتراكاتهم واشتراكات عائلاتهم كل ثلاثة شهور.ولهذا السبب لم يؤمن سوى على 81% فقط من سكان المحافظتين، بور سعيد والأقصر، وفقا لبيانات موقع التأمين الصحي نفسه!
أما ما يفخر به النظام الجديد من أنه تم تجهيز المحافظتين بالأجهزة المتقدمة غالية الثمن مثل قسطرة القلب والرنين المغنطيسي والأشعة المقطعية متعددة المقاطع بحيث لا يضطر المنتفع بالتأمين إلى السفر لمحافظة أخرى للحصول على تلك الخدمة، فالحقيقة أن تلك الخدمة مشكوك جدا في عملية تحقيقها، فقد اهتم النظام الجديد بمجرد شراء الأجهزة، رغم أن هناك مشكلة كبيرة في مصر كلها في توفير الكوادر البشرية القائمة على تشغيلها. ولهذا لا تعمل إلا من يوم واحد إلى ثلاثة أيام في الأسبوع، ويتم إهدار تلك الإمكانيات المادية دون استفادة موازية، ناهيك عن غياب الكفاءات الطبية المقيمة مما يعرض للخطر المرضى الذين قد تعتريهم المضاعفات بعد سفر الطبيب الاستشاري.
بين مشاكل التطبيق ومشاكل القانون
لا تقتصر مشاكل قانون التأمين الصحي على تراخي وبطء التطبيق، فالخطة تبدأ بالمحافظات الحضرية قليلة السكان، وتؤجل المحافظات كثيرة السكان إلى المراحل الأخيرة. والمرحلة السادسة والأخيرة، التي كان مقررا أصلا تطبيقها في الفترة بين 2030 و 2032، تطبق على ثلاث محافظات هي القاهرة والجيزة والقليوبية، التي تضم 50% من السكان، والمرحلة السابقة عليها، وكان مقررا لها الفترة المعتزم تنفيذها من 2028 إلى 2030، تطبق على محافظات الدقهلية والشرقية والغربية والمنوفية، وبها 25% من السكان! أي أن تطبيق النظام الجديد على 75% من سكان الجمهورية لن يبدأ إلا بعد عشر سنوات على بدايته. كما أن محافظات تطبيق المرحلتين الأولى والثانية هي محافظات حضرية يشتمل التأمين القديم نفسه على أغلبية السكان الذين هم أصلا موظفون، بينما يتم ترحيل صعوبات ومشاكل التعامل مع القطاعات غير المنظمة (الفلاحون، الصيادون، العمالة غير المنتظمة) إلى المراحل الأخيرة، فهل هذه خطة حقيقية وجادة؟
والأخطر أن قانون التأمين الصحي الحالي رقم 2 لسنة 2018 تخلى عن السمات الأساسية للتأمين الصحي الاجتماعي، والتي كانت متوافرة في القانون السابق، وعلى سبيل المثال:
أولاً- تحول التأمين الصحي إلى تجارة
تخلت الدولة في نظام التأمين الصحي الجديد عن التأمين على الأطفال والطلاب بالكامل، ونقلت العبء على ولي الأمر، وصارت مصر الدولة الوحيدة في العالم التي يبلغ اشتراك المنتفع بالتأمين الصحي فيها ضعف نسبة صاحب العمل تقريبا، حيث تقتصر التزامات صاحب العمل على دفع 4% من مرتب العامل لديه (3% للتأمين الصحي، و1% لتأمين إصابات العمل) بينما يدفع العامل 7% من راتبه له ولأطفاله وزوجته. وقد اشتكت معظم النقابات العمالية في بور سعيد عند تطبيق التأمين الصحي عليها من الزيادة الشديدة في الاشتراكات التي فرضت عليهم عند الاشتراك في نظام التأمين الصحي الجديد، حيث زاد ما يخصم من أغلبهم من 1% من أساسي المرتب طبقاً للقانون القديم، ووصل إلى 7% من إجمالي المرتب في القانون الجديد! ولكن المشكلة الأضخم بكثير تخص العمالة غير المنتظمة الذين يطبق عليهم التأمين الصحي اختياريا وفق طلبهم، ويدفعون تكلفة الأسرة كلها، بل أنهم عند الانقطاع عن دفع الاشتراك يسقط التأمين الصحي على الأطفال (باستثناء حالات الطوارئ)! ويحرم الطالب من الانتظام في التعليم أيضا لكي نفتح بابا واسعا جديدا لتسرب الأطفال من التعليم وليس من النظام الصحي فقط!
ثانياً- أعباء باهظة على المنتفعين
لا تقتصر أعباء المنتفع على دفع الاشتراك فقط، أو دفع اشتراك مع رسوم رمزية كما كان في قانون التأمين الصحي السابق، أو كما يطبق في كل أنظمة التأمين الاجتماعي بالعالم، ولكن أدخل القانون الجديد، بجانب الاشتراكات التي ارتفعت، مساهمات عبارة عن نسبة من سعر الخدمة عند تلقيها تبلغ 10% من ثمن الأدوية بحد أقصى ألف جنيه، و10% بحد أقصى من ثمن الفحوص الإشعاعية والتحاليل بحد أقصى 750 جنيه لكل منها، ماعدا الأمراض المزمنة والسرطان. أي أن المنتفع يمكن نظريا أن يُطالَب بدفع حد أقصى 2500 جنيه في الشهر الذي تطلب منه تحاليل بهذا المبلغ، وهذا ليس فقط في الشهر الواحد، ولكن في كل عيادة في كل شهر، أي لو زار المريض في نفس الشهر مثلا عيادة القلب وعيادة الرمد، فهو مطالب بالدفع في كل عيادة!
وهذا يثير بالطبع الحديث عما تم في تمويل التأمين الصحي الجديد، ففي الفترة الماضية تمكن التأمين الصحي من جمع 50 مليار جنية، معظمها من الضرائب الموجهة (ضرائب السجائر والتبغ ورسوم ترخيص السيارات والعيادات والمستشفيات ورسوم المرور على الطرق السريعة وغيرها). أما الاشتراكات فكانت حوالي 2 مليار جنيه، والمساهمات 200 مليون جنيه. إذن فإجمالي المساهمات التي يدفعها المنتفع تساوي 10% من الاشتراكات (التي يدفعها كل من صاحب العمل والعامل)؛ كما أن نسبة المساهمات شديدة التباين، وقد يفاجأ المنتفع بالخدمة بالمطالبة بمبلغ كبير لا يقدر عليه، وقد يعيقه عن تلقي الخدمة[ii]! وبالتالي فإن إلغاء تلك المساهمات لا يقلل من التمويل الإجمالي للتأمين الصحى، ولكنها تعفي المنتفع من عبء فوق طاقته.
ثالثاً- تحويل مستشفيات الحكومة إلى قطاع ربحي
كان هيكل مستشفيات وخدمات التأمين الصحي، وكذلك كل الهياكل الحكومية مثل هيئة المستشفيات والمعاهد التعليمية والمستشفيات العامة والمركزية وغيرها هياكل خدمية غير ربحية بحكم قرارات إنشائها، وبالتالي تقدم الخدمة الطبية بتكلفتها الفعلية. ولكن جاء قانون التأمين الصحي الجديد ليحول هذا الهيكل إلى قطاع يقدم الخدمة محملة بالربح، فبعد أن بدأ القانون بتوحيد الهيكل الحكومي في كل محافظة يطبق فيها القانون إلى هيكل تأميني موحد، قرر، تحت بند ما يسمى بفصل التمويل عن الخدمة، أن يجعل التأمين الصحي الجديد يشتري الخدمة من القطاعين الخاص والتأميني بسعر موحد، مثلا يحدد تكلفة عملية الزائدة الدودية بألف جنيه مثلا، ويدفع عن كل مريض يتلقى تلك الخدمة هذا المبلغ للمستشفى التي تجري العملية، سواء كانت قطاعا خاصا أو مستشفى حكومي وهيكل تأميني. ولما كان التأمين الصحي الجديد يشترط التوازن المالي بين الإيرادات والمصروفات، فإن معنى هذا القانون أن الخدمة الصحية سوف تزيد تكلفتها، ويتحملها المريض.
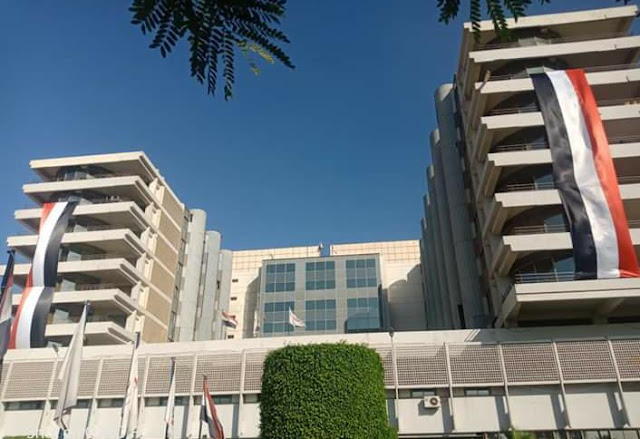
خصخصة التأمين الصحي
من المعروف أن الأصول الصحية الحكومية المملوكة للدولة من مستشفيات بمستوياتها المختلفة وعيادات ومراكز تشخيص (تحاليل وأشعات) وغيرها من المرافق الصحية تم بناؤها بأموال الشعب المصري دافع الضرائب وصاحب الموارد السيادية، وأنها كانت تقدم منذ إنشائها وحتى وقت قريب، خدماتها غير محملة بالربح. ولكن المشكلة تنشأ حينما يستهدف القطاع الخاص، المحلي والأجنبي تملك الهيكل الطبي الحكومي، بدلا من إنشاء مؤسساته الطبية الخاصة، وعادة بشرائه بالبخس، وأيضا من خلال التعاقدات المختلفة للإدارة وغيرها..
وفي أواخر 2021 قامت هيئة الرعاية الصحية بإنشاء شركة قابضة تحت مسمى "رعاية مصر" يتبعها 4 شركات، الأولى متخصصة في بناء المنشآت الصحية، والثانية لإدارة خدمات الرعاية الصحية، والثالثة في التحول الرقمي، والرابعة حاضنات الأفكار التكنولوجية الصحية وتختص بتطوير الأفكار في القطاع الصحي وتسويقها. أي أن الوظائف الطبيعية التي كانت تقوم بها هيئة التأمين الصحي السابقة من إنشاء مستشفيات وإدارة مستشفيات وغيرها تحول كل منها إلى شركة تابعة تحقق أرباحا ويوزع جزء من تلك الأرباح على الإدارة!
ونشرت جريدة النبأ تصريحاً لرئيس هيئة الرعاية الصحية بأن الشركة القابضة "ستعمل على تعزيز وجذب الشراكات الأجنبية مع المستثمرين ذات السمعة والمكانة الدولية المتميزة للاستثمار في القطاع الصحي بمصر، بما يتماشى مع التوجهات الاستراتيجية لهيئة الرعاية الصحية في الاستثمار بالقطاع الصحي"!
ووفقاً لمسار الخصخصة القديم والمستمر حتى الآن، فإن مصالح المستثمرين تأتي في المقدمة دائما أمام حق الشعب في الصحة. وأحدث مثال على ذلك هو البدء بضم معهد ناصر إلى ملكية الصندوق السيادي، بوابة الخصخصة، ثم الإعلان عن تحويله إلى مدينة طبية تخدم السياحة الطبية بمشاركة عالمية في ملكيته (!!) استمرارا لتحويل الأصول الطبية التي بناها الشعب من قوته لتقدم له خدمة طبية جيدة بسعر التكلفة غير المحملة بالربح، لكي تصبح أصولا مشتركة في ملكيتها مع القطاع الخاص، الأجنبي عادة، في هيكل هادف للربح، ويستهدف استجلاب الربح من القادمين للسياحة العلاجية بدلا من المساهمة في معالجة أمراض المصريين، منتقصا من عدد أسرة المستشفيات والأطقم الطبية التي تساهم في تقديم الخدمة العلاجية لشعبنا!
افتقاد مقومات أي نظام صحي
وفي الحقيقة لم تكن عيوب النظام القديم تعود للإطار القانوني، بل تعود إلى افتقاد المقومات الأساسية لتقديم الخدمة، والمتمثلة في توافر العدد الكافي من الأطباء والممرضات والطواقم الطبية، ونقص أسرة المستشفيات وأسرة الرعاية المركزة، والنقص الفادح في الميزانية الكافية التي تؤمن مرتبات كافية لحياة لائقة بدلا من المرتبات الهزيلة التي تجعل الهيكل الصحي طاردا للكفاءات بالهجرة للخارج أو اعتزال المهنة أو تغييرها، كما تؤمن الأدوية والمستلزمات الطبية والأجهزة الضرورية، وتوفر إمكانية الصيانة للمنشآت والأجهزة الطبية. ومازالت تلك المشاكل الآن تتفاقم بشدة، فنحن لدينا الآن 0.9 طبيب حكومي لكل ألف مواطن، أو 1.4 طبيب باحتساب كل العاملين في القطاع الخاص أيضا، وهو نصف المتوسط العالمي (2.9). كما توجد في مصر 2.2 ممرضة لكل 1000 مواطن، ولدينا 0.95 سريرا حكوميا بالمستشفيات لكل ألف مواطن، تزيد إلى 1.3 سريرا باحتساب كل أسرة القطاع الخاص.
أولويات ومطالب الإصلاح
- لابد من إعادة النظر في الوضع الحالي غير المستقيم، فبدلا من محاولة القضاء على تفتيت النظام الصحي أصبح عندنا الآن نظامان عاملان: الأول تبع القانون القديم 79 لسنة 1975 ويتبعه 58 مليون منتفع وإيراداته 16 مليار جنيه، والثاني يتبع القانون الجديد رقم 2 لسنة 2018 ويتبعه حتى الآن أقل من 2 مليون مواطن وإيراداته السنوية 24 مليار جنيه. لابد من دراسة دمج النظامين في نظام واحد يستفيد من بنود تمويل القانون الجديد، ويتفادى عيوبه.
- التخلص من عيوب قانون التأمين الصحي الجديد بعودة التأمين على طلاب المدارس إلى المسئولية المجتمعية للحكومة، ووقف تحويل مستشفيات الدولة إلى كيانات ربحية، وقصر التزام المنتفع بالاشتراكات فقط واستبعاد المساهمات التي تدفع عند تلقي الخدمة لأنها تجاوزت المساهمات الرمزية وأصبحت مبالغ شديدة العبء على المنتفعين.
- وضع خطة موحدة وواقعية لتطوير التأمين الصحي وشموله لكل السكان، ونقترح البدء بتطوير الرعاية الصحية الأولية على مستوى الجمهورية في الريف والمدينة ثم الانتقال للرعاية الثانوية والمهارية.
- زيادة الإنفاق الصحي الحكومي فورا إلى الحد الأدنى للنسبة الدستورية، أي 3% من الناتج المحلي الإجمالي، وزيادته تدريجيا للوصول إلى النسبة العالمية كما نص الدستور، وتبلغ 6% من الناتج المحلي الإجمالي.
-----------------------------
عرض التقرير: حسن بدوي
من المشهد الأسبوعية
إقرأ أيضا
هاكان فيدان يشيد بموقف مصر المسؤول عقب استهداف سفينتي طاقة في دمياط
ثمن وزير الخارجية التركي هاكان فيدان، الموقف المصري المتزن والمسؤول الذي اتخذته مصر عقب الهجوم...
نبيل فهمي يبحث أمين عام مجلس التعاون الخليجي تطورات القضايا العربية والإقليمية
استقبل نبيل فهمي، الأمين العام لجامعة الدول العربية، اليوم الخميس، جاسم محمد البديوي، الأمين العام ل...
رئيس حزب الوفد يوجّه بالاستعانة بالكوادر القبطية والشباب في تشكيلات الحزب بالمحافظات
وجّه الدكتور السيد البدوي شحاتة رئيس حزب الوفد دعوة عاجلة لجميع الأعضاء واللجان المكلفة بتشكيل اللجا...
نقيب الإعلاميين: ملتزمون بميثاق الشرف الإعلامي وبقرار المحكمة بحظر النشر في قضية التجمع الخامس
أصدرت نقابة الإعلاميين، برئاسة الإعلامي الدكتور طارق سعده، نقيب الإعلاميين، بيانًا بشأن الخطاب الوار...
الاكثر قراءة
بالفيديو .. د. فادي نصر يشرح الجدول الزمني للإجراءات التجميلية
شرح الدكتور فادي نصر، مدير مركز غلامور الطبي بالرياض، الجدول الزمني للإجراءات التجميلية. حيث أكد أن...
الذبح لمن استطاع سبيلا
بعد سيطرة ضباط يوليو1952على مصر..وبعد انتشار(شعارات العروبة) والقومية العربية.. وتوأمتها الوحدة العر...
حكم الإفرازات البيضاء التي يميل لونها إلى الصفرة
السؤال:كنت قد سألتكم منذ مدة طويلة عن هذا الموضوع، والآن أسال في نفس الموضوع، ولكن بعد بحث طويل فيه...
فيديو .. د. فادي نصر خبير التجميل: 9 أشياء يجب معرفتها قبل الفيلر
أكد الدكتور فادي نصر خبير التجميل ومديرمركز غلامور الطبي بالرياض أن هناك 9 أشياء يجيب معرفتها قبل عم...